Compre agora, pague depois: os riscos antes de clicar
Dividir a compra parece indolor na hora. Os problemas aparecem depois, geralmente todos de uma vez.
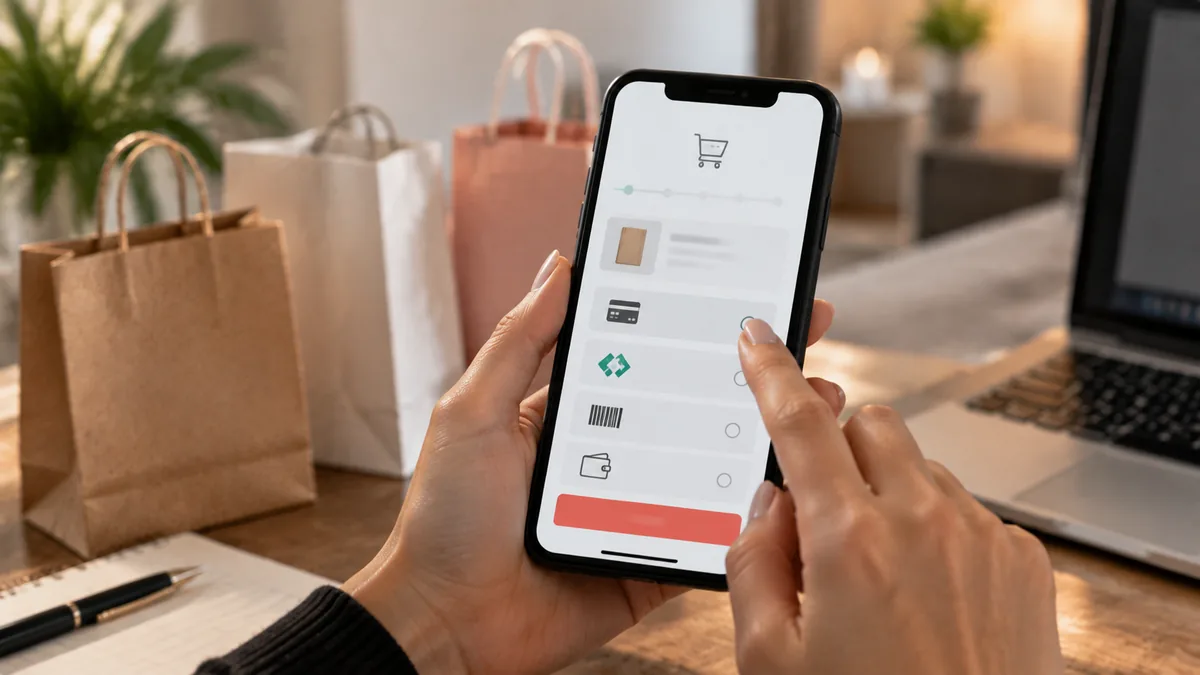
"Compre agora e pague em parcelas." Para muita gente funciona. Para outras, vira uma pilha de parcelas pequenas que ninguém controla.
Como funciona
O parcelamento no boleto, o crediário digital e as opções de "pague depois" são crédito, mesmo quando parecem só uma forma de pagamento. O Código de Defesa do Consumidor (art. 52) exige que o fornecedor informe o preço à vista, os juros, os acréscimos, o número de parcelas e o total a pagar.
Os riscos que não aparecem no botão
- Parcelas empilhadas: três ou quatro compras ao mesmo tempo, cada uma pequena, juntas pesadas.
- Juros escondidos no preço parcelado, quando ele é maior que o à vista.
- Multa e juros de atraso.
- Devolução complicada: loja de um lado, financiadora do outro.
- Gastar mais: dividir o preço faz parecer menor do que é.
Como usar com segurança
- Só em compras que já estavam planejadas.
- Um parcelamento por vez.
- Compare o total parcelado com o preço à vista.
- Anote cada vencimento.
- Conte as parcelas como conta fixa do mês.
Uma alternativa simples
Guarde o valor das parcelas antes e compre à vista, pedindo desconto. Mesmo dinheiro, sem risco de multa.
Perguntas frequentes
"Pague depois" é sempre sem juros?
Não. Muitos planos cobram juros, e atraso gera multa e juros de mora. O Código de Defesa do Consumidor obriga a informar juros, acréscimos e o total a pagar.
Afeta o meu nome?
Pode afetar. Parcela atrasada pode ir para negativação como qualquer outra dívida.
E se eu devolver o produto?
Você precisa resolver com a loja e com quem financiou. Continue acompanhando as parcelas até o estorno ser confirmado.
Quando faz sentido?
Numa compra planejada, que caberia à vista, com um parcelamento por vez e parcelas que cabem no orçamento.
Parcelas soltas são um dos vazamentos mais fáceis de esquecer. Veja os outros.