Consumo Inteligente
Compra ahora, paga después: los riesgos antes de hacer clic
Dividir la compra parece indoloro en el momento. Los problemas llegan después, normalmente todos a la vez.
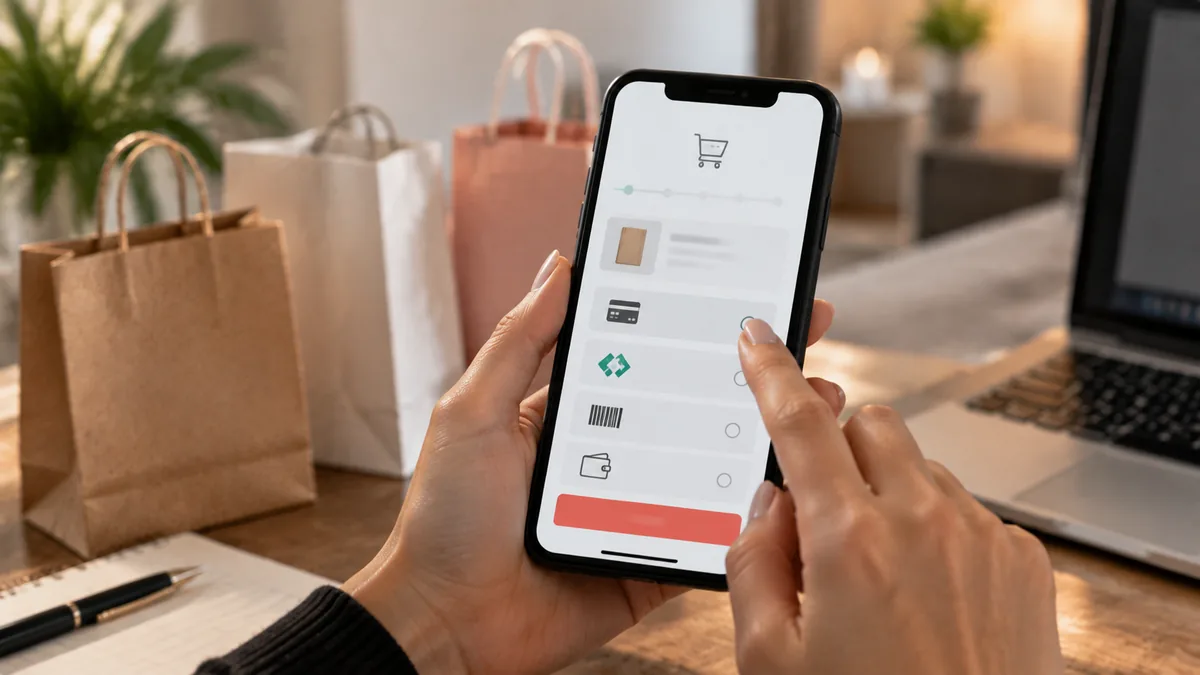
"Paga en 3 plazos sin intereses." Para mucha gente funciona. Para otras, acaba en un montón de pequeñas deudas.
Cómo funciona
Estos pagos aplazados son crédito, aunque parezcan un medio de pago. El Portal del Cliente Bancario y el Ministerio de Consumo recuerdan revisar siempre el coste total, los recargos y la fecha de cada cargo.
Los riesgos que no se ven
- Plazos acumulados: varias compras a la vez, cada una pequeña, juntas pesadas.
- Recargos por retraso.
- Cargos en la cuenta que pueden generar descubiertos.
- Devoluciones complicadas entre tienda y financiadora.
- Gastar más: dividir el precio lo hace parecer menor.
Cómo usarlo con cabeza
- Solo en compras ya planificadas.
- Un plan cada vez.
- Compara el total con el precio al contado.
- Apunta cada fecha de cobro.
- Cuenta los plazos como gasto fijo del mes.
Una alternativa sencilla
Aparta el importe de los plazos antes y compra después. Mismo dinero, sin riesgo de recargos.
Preguntas frecuentes
¿Pagar en plazos es siempre sin intereses?
No. Muchos planes son gratis si pagas a tiempo, pero otros cobran intereses y casi todos cobran recargos por retraso.
¿Puede afectar a mi historial?
Sí. Un impago puede acabar en un fichero de morosos o, según el importe y la entidad, en tu historial de riesgos.
¿Y si devuelvo el producto?
Tendrás que gestionarlo con la tienda y con la empresa que financia. Sigue pendiente de los plazos hasta que se confirme el reembolso.
¿Cuándo tiene sentido?
En una compra planificada que podrías pagar al contado, con un solo plan a la vez.
Los plazos sueltos son de las fugas más fáciles de olvidar.